۷ نکته طلایی در مدیریت طلب و بدهی کسب و کارها
مدیریت طلب و بدهیها یکی از مهمترین جنبههای مالی هر کسب و کار است که میتواند به موفقیت یا شکست ...
ادامه مطلب
مدیریت مالی خانواده یکی از پایههای اصلی زندگی مشترک است و توافق زوجین در مسائل مالی، میتواند باعث رضایت آنها از زندگی زناشویی شود. هرکسی میداند که پول، یکی از تأثیرگذارترین عوامل در دوام زندگی زناشویی است و بدون مدیریت درست درآمد، هر رابطهای به مشکل میخورد.
مدیریت مالی خانواده، نه تنها امری ضروری است بلکه در موفقیت و شادی خانواده نیز بسیار مهم است. ازدواج شما تنها با عشق دوام نمیآورد و باید به مسائل اقتصادی و مدیریت مالی خانواده که یکی از اساسیترین موضوعات در هر خانواده است، به شدت توجه کرد. به عبارت دیگر، رفاه اقتصادی در گرو مدیریت مالی خانواده است.
اولین گام برای مدیریت مالی خانواده، مشخص کردن این مسئله است که پولتان کجا خرج میشود. برای انجام این کار، باید تمام هزینههای پرداخت شده را به مدت یک ماه لیست کنید. مثلاً میتوانید رسیدها و قبضهای تمامی خریدهایتان را نگه دارید. در مورد آن دسته از خریدهایی هم که رسید دریافت نمیکنید، حتماً مبلغ هزینه شده را یادداشت کنید و یا اینکه از بخش مدیریت هزینه ها در برنامه ماسو استفاده کنید و کلیه هزینه ها را در دسته بندی های مشخص ثبت کنید.
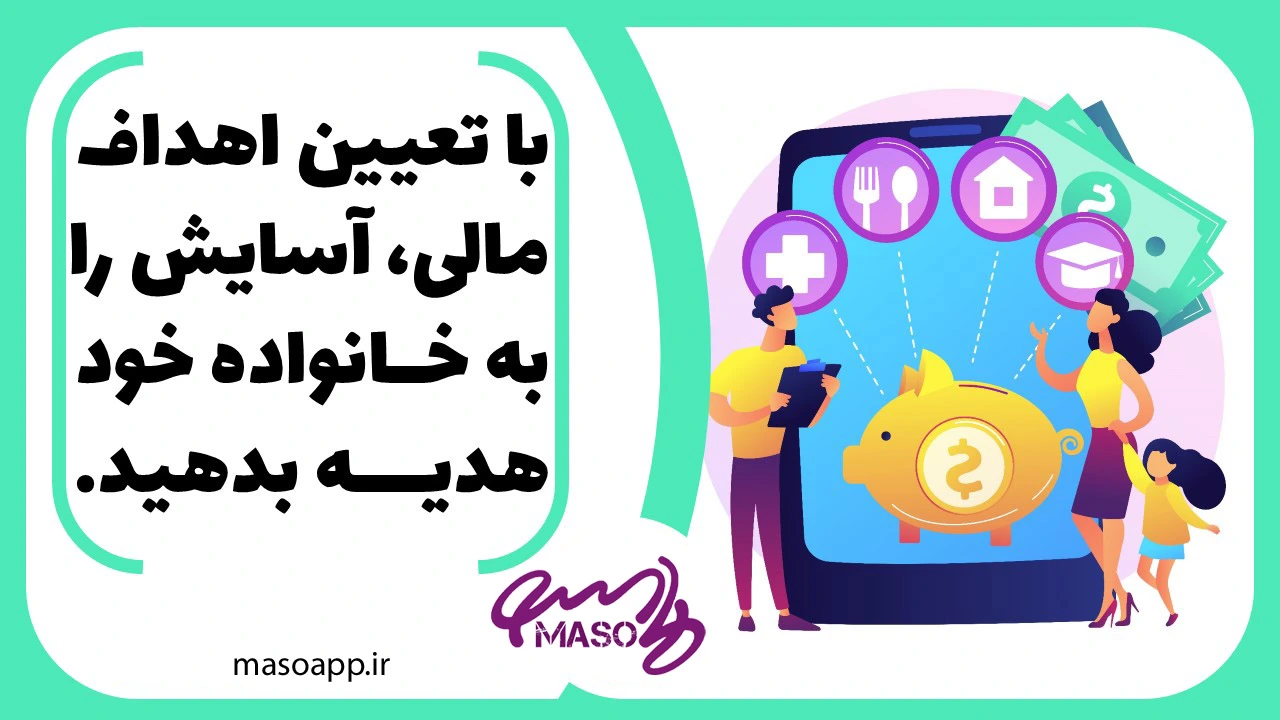
تعیین اهداف مالی، تأثیر بسیار زیادی در موفقیت و مدیریت مالی خانواده دارد. اهداف مالی، به دو نوع کوتاهمدت و بلندمدت تقسیم میشوند:
اهداف مالی بلندمدت، مانند پسانداز کردن بخشی از درآمد برای دوران بازنشستگی و یا پسانداز کردن پول برای خرید خانه و ماشین.
نوع دوم از اهداف مالی، اهداف کوتاهمدت هستند؛ مانند کنارگذاشتن پول برای پرداخت قبوض یا بازپرداخت وام و بدهی.
برای اینکه در کمترین زمان و با بیشترین کیفیت، بتوانید اهداف مالی خود را تنظیم کنید، میتوانید از اپلیکیشنهای حسابداری ماسو استفاده کنید.
بدون تردید در زندگی هر انسانی حوادثی اتفاق میافتد که غیرقابل پیشبینی هستند و عدم برنامهریزی برای مواجهه با آنها، باعث ناتوانی در مدیریت هزینههای خانواده میشود؛ مثل تصادف، بحران مالی، حوادث طبیعی و… . بنابراین، عقل حکم میکند که انسان از قبل برای چنین اتفاقاتی خودش را آماده کند. برای مقابله با این حوادث غیرمنتظره، 2 راه حل پیشنهاد میشود؛
راه اول این است که در بانکتان یک حساب پسانداز افتتاح کنید و هر ماه مقداری از درآمدتان را به آن حساب واریز کنید. در ضمن حواستان باشد که برای هزینههای روزمره به آن حساب دست نزنید.
راه دوم این است که بیمههای مختلف را خریداری کنید. برای این کار ابتدا باید یک مؤسسه بیمه معتبر و منصف را پیدا کنید و سپس اقدام به خریداری بیمههای موردنیاز مثل بیمۀ آتشسوزی، بیمۀ حوادث طبیعی و غیره کنید.
برای اینکه کنترل مدیریت مالی خانواده از دستتان خارج نشود، به هیچ وجه بهصورت ناگهانی و بدون برنامه خرید نکنید. قبل از ورود به فروشگاه برای کالاهای مورد نیازتان لیست خرید بنویسید و سعی کنید که هیچ کالایی غیر از چیزهایی که داخل لیست نوشتهاید را نخرید! اگر شما بدون لیست خرید به فروشگاه وارد شوید، قطعاً اجناسی که به آنها نیازی نداشتهاید را هم میخرید و این کار، مانعی بر سر راه مدیریت مالی خانواده است.
قبل از اینکه اقدام به خرید چیزی بکنید که دلتان میخواهد، کمی در انجام آن خرید صبر کنید؛ به احتمال زیاد پس از چند دقیقه، این علاقهٔ ناگهانی از ذهنتان خارج میشود و بعداً از اینکه پولتان را خرج نکردهاید، خوشحال خواهید بود.
مخارج جانبی را که در حاشیه خرید ایجاد میشوند، شناسایی کنید. مثلاً وقتی که برای خرید لباس به یک مجتمع تجاری رفتهاید از ورود به رستوران و کافیشاپ مجتمع خودداری کنید؛ زیرا همین که وارد رستوران یا کافیشاپ شوید، سیل عظیمی از هزینههای اضافی بر جیبتان فرود میآیند!
برای مدیریت مالی خانواده، اگر متوجه شدید که از برنامهها و اهداف مالی خود فاصله گرفتهاید و هزینههایی اضافی را برای خود و خانواده ایجاد میکنید، باید حتماً تنبیهی را در نظر بگیرید؛ مثلاً اگر یک ماه برای خرید لباس، زیاد هزینه کردید، باید این افزایش هزینۀ خارج از برنامه را از طریقی دیگر و با کاهش دیگر هزینههایتان جبران کنید.
برای افزایش کیفیت و بهرهوری در مدیریت مالی خانواده، هزینههایتان را به دو دسته هزینههای ثابت و متغیر تقسیمبندی کنید:
هزینههای ثابت، هزینههایی هستند که شما در هر ماه از سال، مجبور به پرداخت آنها هستید و ارتباطی با سبک زندگی و میزان صرفهجویی شما ندارد؛ مثلاً اجاره خانه.
هزینههای متغیر، هزینههایی هستند که ارتباط مستقیمی با سبک زندگی و میزان صرفهجویی شما دارند و شما میتوانید با تصمیمگیریهای درست، آنها را مدیریت کنید. به علاوۀ اینکه، اساساً مدیریت مالی خانواده، در واقع همین مدیریت هزینههای متغیر است و مدیریت مالی صحیح این هزینهها از مهمترین عوامل پیشرفت مالی و اقتصادی هر خانوادهای است.
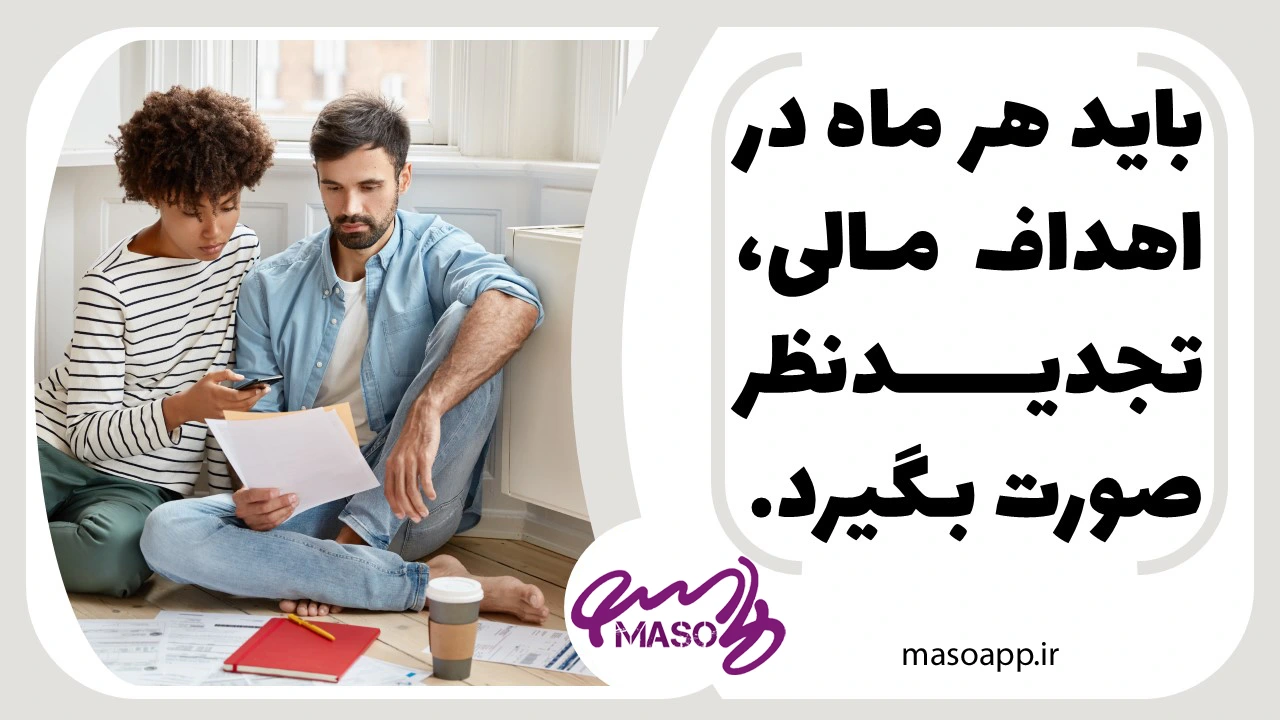
خیلی افراد فکر میکنند که فقط باید یکبار و برای همیشه برنامهریزی مالی را انجام دهند، درصورتیکه باید هر ماه در برنامهریزی و اهداف مالی، تجدیدنظر صورت بگیرد.
بهترین معیار برای سنجش و ارزیابی برنامه مالی شما، کارآمدی آن در عمل است.
با همسر و فرزندانتان مشورت کنید که چه قسمتهایی از برنامه مالی باید حفظ شود و چه قسمتهایی باید از برنامۀ مالی حذف بشوند.
در طول ماه، اگر نقطهضعفی در برنامۀ مالیتان پیدا کردید، آن را یادداشت کنید تا از برنامۀ ماه بعد حذف شود؛ امّا یادتان باشد که هرگز وسط ماه برنامه را عوض نکنید. ثابتقدم بودن در عمل به برنامهریزی مالی از عواملی است که در مدیریت مالی خانواده از اهمیت بالایی برخوردار است.
مدیریت طلب و بدهیها یکی از مهمترین جنبههای مالی هر کسب و کار است که میتواند به موفقیت یا شکست ...
ادامه مطلب
بودجه به معنای برنامهریزی دقیق برای مدیریت درآمدها و هزینهها در یک بازه زمانی مشخص است. بودجهبندی یکی از بهترین ...
ادامه مطلب
مدیریت طلب و بدهی در کسبوکارها از اهمیت بالایی برخوردار است و با یک برنامه مدیریت طلب و بدهی مناسب، ...
ادامه مطلب