۷ نکته طلایی در مدیریت طلب و بدهی کسب و کارها
مدیریت طلب و بدهیها یکی از مهمترین جنبههای مالی هر کسب و کار است که میتواند به موفقیت یا شکست ...
ادامه مطلب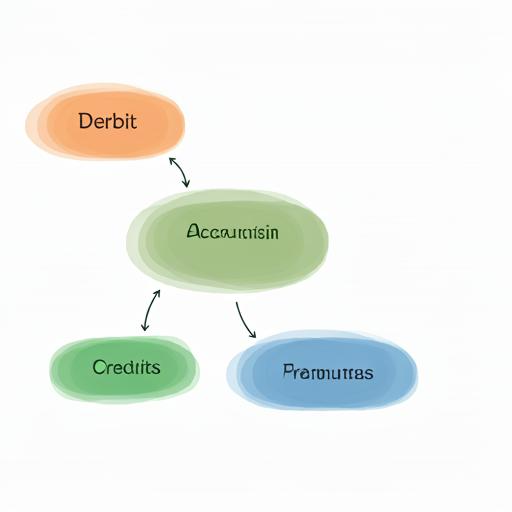
در حسابداری، اصطلاحات بدهکار و بستانکار دو مفهوم اساسی هستند که به منظور ثبت و تجزیه و تحلیل تراکنشهای مالی استفاده میشوند. فهم این دو مفهوم برای انجام صحیح ثبتها و اطمینان از تعادل در حسابها اهمیت بسیاری دارد. در این مقاله به تعریف بدهکار و بستانکار و کاربرد آنها در حسابداری میپردازیم.
بدهکار و بستانکار دو واژه مهم و رایج در حسابداری هستند که به سمتهای مختلف یک تراکنش مالی اشاره دارند:
بدهکار (Debit): به طرفی از تراکنش گفته میشود که مقدار پول یا ارزش دارایی از آن گرفته شده است. در دفاتر حسابداری، ثبت بدهکار بهطور معمول نشاندهنده افزایش داراییها یا کاهش بدهیها و سرمایه است.
بستانکار (Credit): به طرف دیگر تراکنش که مبلغ یا ارزش به آن افزوده شده است، اشاره دارد. ثبت بستانکار نشاندهنده کاهش داراییها یا افزایش بدهیها و سرمایه است.
حسابداری بر اساس معادله حسابداری (داراییها = بدهیها + سرمایه) بنا شده است. این معادله بیان میکند که جمع تمام بدهکارها و بستانکارها باید در هر زمان با هم برابر باشد. این اصل موجب تعادل حسابها شده و امکان پیگیری وضعیت مالی شرکت را فراهم میکند.
هر نوع حساب (دارایی، بدهی، سرمایه، درآمد و هزینه) تأثیر متفاوتی از بدهکار و بستانکار میپذیرد:
فرض کنید یک کسبوکار مقدار ۱۰ میلیون تومان به صورت نقد دریافت میکند. این تراکنش به این شکل ثبت میشود:
رعایت دقیق بدهکار و بستانکار باعث میشود که حسابها در پایان هر دوره مالی تراز و درست باشد. در صورت عدم تعادل، نشاندهنده این است که اشتباهی در ثبت تراکنشها صورت گرفته و باید بررسی و تصحیح شود.
مفهوم بدهکار و بستانکار در حسابداری نه تنها در درک و ثبت تراکنشها، بلکه در تجزیه و تحلیل دقیق وضعیت مالی شرکتها نقش حیاتی دارد. یادگیری این اصول به حسابداران کمک میکند تا تراکنشها را بهصورت دقیق ثبت کرده و صحت اطلاعات مالی را تضمین کنند.
مدیریت طلب و بدهیها یکی از مهمترین جنبههای مالی هر کسب و کار است که میتواند به موفقیت یا شکست ...
ادامه مطلب
مدیریت بدهی و طلب یکی از بخشهای مهم مدیریت مالی شخصی است. وقتی به کسی پول قرض میدهیم، از فردی ...
ادامه مطلب
مدیریت طلب و بدهی یکی از جنبههای مهم مالی هر کسبوکاری است که نقش حیاتی در بهبود جریان نقدی و ...
ادامه مطلب